2010/12/13

SBIレミットの国際送金サービス

本日付けでサービス開始したようです。
SBI、国際送金サービス13日にも開始 低価格で集客狙う - SankeiBiz(サンケイビズ)

手数料体系はこのようになっています。
手数料について - インターネット国際送金はSBIレミット
10万円以下の少額なら確かに安いものの、25万円超で3,980円のどこが「低価格」なのかと。

為替レートの方はどうでしょうか。
こちらでシミュレーションしてみたら、
送金手数料シミュレーション - インターネット国際送金はSBIレミット
換算レート : 1 YEN = 0.011788 USD
現在のJPY/USDは、
http://www.google.co.jp/search?q=JPY%2FUSD
1円 /米ドル = 0.011858
したがって、為替手数料は約0.59%と出ました。1万ドル(≒84万円)あたり約5,000円ってとこです。
さすがにメガバンク級のボッタクリではないものの、決して安くはないですね。

ほんの9ヶ月ほど前に、
SBIの国際送金サービス:
最も恩恵を受けるのは日本の個人投資家だと思いますね。海外口座へのハードルが大きく下がりそうなので。
こんな記事を書いたのですけど、恥ずかしながら大外れでした。
100万円単位で海外口座に送金するような個人投資家のニーズには、まったく適合しないサービスだと思います。

2010/11/30

『9割の病気は自分で治せる  岡本 裕 (著)』


著者のような医者こそ本当の名医として評価されるべきだ、という感想を持ちました。

病気は次の3つのカテゴリーに分けられます。
カテゴリー1 医者がかかわってもかかわらなくても治癒する病気
カテゴリー2 医者がかかわることによってはじめて治癒にいたる病気
カテゴリー3 医者がかかわってもかかわらなくても治癒に至らない病気
医者が日常診療で遭遇する疾患の70%~95%が、カテゴリー1にあたるそうです。そして、医療業界にとっては、そのような患者は薄利多売に貢献する「おいしい患者」なのだとか。

最近よく聞くようになった「メタボ」も、カテゴリー1の代表選手です。
メタボリックシンドロームを一言で言うと、ただの食べすぎ、運動不足で、それ以上でもそれ以下でもありません。
メタボは病気の範疇にすら入らないのかもしれません。
こういう生活習慣を改善しないまま医者に何とかしてもらおうと考えることは、かえって事態を悪化させるようです。

特に薬については、
薬を処方するということは、すなわち毒を盛るということです。
このように、基本的には毒であることが繰り返し強調されています。薬が効くということは、「毒をもって毒を制す」ことにほかならないわけです。

医者ができることは、ただ、患者さんが治るきっかけを作るだけです。
適切なきっかけを作ってあげ、あとは患者さんの自己治癒力が病気を治すのです。
(中略)
風邪をひいて、不要な解熱剤を用いたり、抗生物質をのんだりすると、自分で治す力が著明に妨げられます。そのあげくが、治りが遅くなったり、治りが悪くなったりしてしまうのです。医者が余計なことをしないほうが、風邪はずっと治りがいいのです。
ちょっと風邪の症状が出ただけで医者にかかったり、早めに風邪薬を飲んだりする人がいますが、やめたほうが良さそうです。

要するに現在の診療報酬システムでは、できるだけ毒を少なくして治癒へ導こうとする医師の努力は報われることがなく、何も考えないでただただ毒をたくさん投与した医師が報われるという非常におかしなシステムなのです。しかも毒性のある薬の処方が多いほど、多く点数加算されるのです。
医者の言いなりになって薬を飲むべきでない理由がよくわかりました。
とは言え、報われない努力はしないという医者たちを責める気にはなれません。患者のためにならない医療行為にインセンティブを与えるという歪んだ設計の制度下で、経済合理的に行動しているだけですからね。医者も現行の国民皆保険制度における社会主義的な価格統制の犠牲者と言えるでしょう。

健康にいいと言われたら何でも取り入れ実践する人たちを、世間では健康オタクと呼びますが、意外にも、慢性疾患で相談に見える方には、健康オタクが多いのです。
まあこれは、健康オタクほどすぐ医者に相談したがる傾向があるのかもしれないので、健康オタクと健康の逆相関については何とも言えないと思いますね。

非常にシンプルですが、「自分のやりたいことをやる」「嫌なことはできるだけやらないように工夫する」「あまり我慢をしない」、これが意外にも自己治癒力を高める強力な手段なのだということを、数多くのがん患者さんやがんサバイバーの方たちから教わりました。
これはそれほど意外ではありませんでした。「病は気から」とよく言われていますし。
衰えを感じる年になってからの我慢、忍耐、根性、がんばり、競争などはすべて身体には悪く作用します。また、義理、約束、責任感、義務なども同じく、自己治癒力を低下させます。
本書で「衰えを感じる年」とは、40歳以降のことです。「40歳を過ぎたら~」のような記述が随所に出てきます。若い時には何歳で衰えを感じるかなんてあまり想像できませんでしたが、今は40歳で分ける意味というのが実感としてよくわかります。

肉体的には明らかに下り坂という現実は冷酷でも、そのような歳になって、上に列挙されたストレス要因からは離れているという事実をポジティブに捉えたいと思います。

少し極端な言い方になりますが、病院の中だけで医者と会っている限り、みなさんにとって有用なことは何もないと思います。医者が患者と本音でつき合えるほどの余裕を持つことを、病院という舞台は執拗に拒むのだということを、みなさんにはぜひ知っていただきたいのです。
なぜそうなってしまうのかは、本書を読めばよくわかります。

主治医は「薬をしっかりとのまなくてはいけない」と言うが、親しい医者に相談してみたら「ここだけの話だけど、この薬は確かに効果は抜群だけど、のみ続けるとがんになる可能性がけっこう高いので、どちらかといえば服用は勧めない」と言われたというのです。ちなみにこの場合、主治医も親しい医者も、いずれも某国立大学病院の教授です。
ここだけの話にしないでほしいと、いつも思います。
初めて聞く人にはショッキングですが、こういう話はわりとよく見聞きします。
本当に親しい間柄でないと本音で物を言ってはいけないのが、この業界の不文律のようです。近親者に医者がいてくれたらいいのにと思いました。

我々も、本音でものが言えない医者の言いなりになるのではなく、それなりの付き合い方に変えていかなければならないでしょう。

参考記事: お金学 9割の病気は自分で治せる(岡本裕著)

2010/11/25

アーリーセミリタイア生活日記

最近また一つ、早期リタイアブログが開設されたようです。
アーリーセミリタイア生活日記

ブログ主の大庭夏男さんは52歳の男性の方です。
この世代はブロガー自体の数が少ないので、早期リタイアされている方のブログはさらに希少だと思います。

リタイア後の贅沢について: アーリーセミリタイア生活日記:
定年まで働いて、その後自由な時間を・・・でもちっとも構わないのですが、
私は、老い、を意識して早期退職しました。
会社から自由になっても、例えば体の自由が低下したら、それは自由な時間と言い難いのではないか、と考えたからです。
今、10年前の自分を思うと、今よりもっと好奇心旺盛で行動力があり、冒険をすることがもっと簡単でした。
ということはアト10年後に退職したのなら、もうなにもかもが面倒になり、やりたかった事ももはや気力が出ないのではないかと考えました。
同感です。
私も最近「老い」を意識することが多くなりました。老眼の症状が出始めたり白髪が増えてきたり…。

もっと冷酷な現実は、70代の老親の姿ですね。金銭的には余力十分でありながら、体力的にはかなり衰えてきています。たとえば余命があと10年あるとしても、この歳になってからの10年は、もう体力的にはぜんぜん自由ではなさそうに見えるのですよ。本人たちも今のうちに楽しんでおこうと、金遣いはだんだん大胆になっているようです。

私もこれから30年かけて、今の老親が感じている不自由に向かって坂を下っている途中なのだなあと。自分に残された本当に自由な時間って、(平均余命-年齢)よりもずっと少ないのではないかという気がします。

2010/11/23

残りの人生で必要な金額

橘玲公式サイトにこのような記事がありました。

お金と幸せの法則を教えましょう〈週刊現代インタビュー〉 | 橘玲 公式サイト:
日本人はいま、かつてなく大きな不安に怯えています。家族、会社、国家など、これまでは絶対的に信頼できた存在が大きく揺らぎ、「倒産やリストラで収入がいつ途切れるかわからない」「年金が崩壊したら老後はどうなるのか」……といった恐怖に誰もがさいなまれています。

ではこの不安を解消し、あなたが今後の人生で経済的な独立を手に入れるためには、どのくらいのお金が必要なのでしょうか。1億円? 5億円? 答えは一概には言えません。それは、あなたが求める生活によって異なってくるからです。
そうですね。それと年齢によっても。
家計簿で生活コストを把握して、残りの人生にかかる総コストをエクセルで計算すれば、おおまかな金額はわかると思います。

私は会社を辞めて独立する時、「いくらあれば公園のホームレスにならずにすむか」を真剣に考えました。答えは3000万円でした。ずいぶん少ないと思うでしょうが、日本を捨ててタイやフィリピンなどの東南アジアに移住すれば、これで一生それなりの暮らしができるとわかったからです(円高の今ならもっと少額ですむでしょう)。
3000万円が少ないかどうかは置いといて、このように移住も視野に入れておくことは、ある一つの国と運命を共にしないという意味で、今の時代に必要な考え方だと思います。そういう選択肢がない人は、将来の増税やインフレで人生のコストが予想以上に跳ね上がるリスクを抱えたまま、身動きできなくなるかもしれません。

かく言う私は、いざとなれば移住する覚悟はありますが、今ぐらいのコストで生活できるうちはできるだけ日本に留まりたいと考えています。既に家を所有してしまったというのもありますし、なんだかんだ言っても日本より快適に暮らせる国は、そうそうあるものじゃないでしょう。

これを知って、私は精神的に非常に楽になりました。3000万円という実現可能な目標を設定したことで、それを達成した後は、「好きなことだけやって生きていけばいい」と気楽に考えられるようになったからです。
私も早期リタイアを目標に会社員をやっていた頃は、同じような気持ちでした。特に、仕事がつまらないと感じている人にとって、目標が視界に入っていることの意味は大きいと思います。

好きなことを評価されれば、そのことがもっと好きになり、市場の評価が収入につながります。お金と仕事との幸福な関係は、こうしたサイクルの中でしか成立しないのだと思います。
橘氏にとって好きなことの一つが、本を書くことなのでしょう。好きでやっていることが評価されて収入にもつながっているわけですから、理想的な生き方に見えます。

生活の基本コストを下げれば、人生に余裕が生まれます。逆に生活コストが高いままだと、永遠に不安は解消されません。

日本人は世界中でもっとも要求水準の高い国民です。高級住宅地の一戸建てに暮らし、子どもは幼稚園から私立に通わせ、車はベンツかBMWで、年に一度はヨーロッパ旅行を……などと考えていては、1億円や2億円あっても不安なのは当然です。

べつに日本を脱出しなくても、マイカーをあきらめたり、マイホームを賃貸に切り替えたり、生活の基準を見直すだけで、人生をよりポジティブに考えられるようになります。将来への漠然とした不安が払拭されれば、おかしな投資に手を出すこともなくなるでしょう。私たちにとって、それがお金と幸福を両立させる最良の道ではないでしょうか。
本が売れるなどして収入が多くなるとコスト意識が麻痺してくる人が多いのですが、さすが橘氏は一味違います。

生活コストを下げれば人生に余裕が生まれるというのは、ほんとその通りだと思います。

橘玲公式サイトには他にも面白い記事が満載です。リンク集に追加しておきます。

2010/10/20

『日本はなぜ貧しい人が多いのか 「意外な事実」の経済学』 原田 泰 (著)  その2


『日本はなぜ貧しい人が多いのか 「意外な事実」の経済学』 原田 泰 (著)  その1 の続きです。

第3章「人口減少は恐いのか」
結論を先取りすれば、人口減少は恐くないが、高齢化は恐い。しかし、それは高齢者が少ない時代に作った高齢者を優遇する制度を、高齢者が多くなっていく社会でも維持しようとしているからだ。そんなことをすれば若者の負担が高まり、日本が活力のない社会になっていくのは当然だ。高齢者優遇の制度を改めなければならない。
すごくシンプルで当たり前の事実なんですが、マスメディアは相変わらず「かわいそうな高齢者」というイメージを刷り込むのが大好きなようですし、いつになったら改まるんでしょうか。
現在の年金は、過去の高度成長期の惰性により、きわめて高いものになっている。日本人は気がついていないようだが、日本の年金制度は世界一気前の良いものだ。
支給額3割カットしてもまだ世界トップレベルだとか。

少子化の原因について。
子育てコストには
母親が子供を育てるためにあきらめなければならない所得が含まれる。
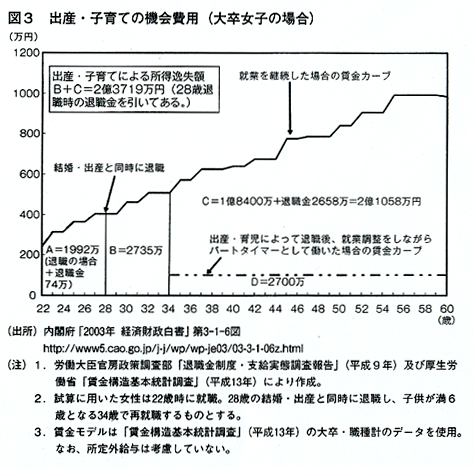
直接負担する養育費が大卒までで2千万円とか聞きますが、実は母親の逸失所得のほうがはるかに大きく、割り出された数字はなんと2億3719万円。(下図参照)

603648_graph.gif

女性でこれだけ稼げる人は一握りかもしれませんが、この半分としても1億ですからね。
これはあまりにも高いコストである。日本の子供が減少するのも驚くべきことではない。
という感想以外、何も出てこないです。

以上のような議論に対し、「子供が生まれるか生まれないか(親からすれば「子供を産むか産まないか」)は子供への愛情が一番重要だ。すべてを金銭評価する風潮はいかがか」という意見もあるだろう。
本当にありがちな意見ですが、著者は個人としては賛同すると前置きした上で、
「エコノミスト」という立場からは、愛情について意識的に書かないようにしている。
と切り返しているところにプロ意識を感じました。その理由が秀逸なので、長くなりますが引用させてもらいます。
 なぜかと言えば、通常、エコノミストの主張は政策提言に結びついているからだ。政策とは、権力を持つ国家が行うことである。私は、国家が個人の問題である愛情について語ることは、遠慮した方がいいと考えている。
その通りですね。
 もうひとつ、もっと子供を産むべきだという国家は、本当に子供を愛しているのだろうかという疑問もある。昨今かまびすしい少子化で大変なことになるという議論のポイントは、高齢化社会の国民負担が大変なことになるからということにある。そこには、たくさん子供が生まれて、皆で負担を分担してくれという意図が見える。これは、本当に子供を愛していることになるのだろうか。
愛が無償のものなら、高齢者の負担なんかしなくてもいいから、どんどん生まれてきて下さいというのが正しい国家のあり方だ。下手に生まれてくると何をさせられるか分からないから(自分の子供を愛している親からすれば、子供を産むと、その子がどんな重い負担を背負わされるかわからないから)子供は生まれてこないのではないか。子供を愛する国家とは、まず子供の将来負担を減らす国家ではないか。現在の年金給付額を減らして将来の負担が重くならないようにする国家が、子供を愛している国家ではないだろうか。
愛情とは多義的で、様々な意味に使われる言葉である。子供たちに、彼らには責任のない負担を押し付けることを、政府は、子供への愛情と言いかねない。エコノミストは、多義的な言葉は扱わない方が良い。
ほんと、ここに書かれているような国家の「意図」は既にミエミエですから、この分析は「愛情」論の矛盾を的確に突いています。
皮肉なことに、生まれてくる子供たちに幸せになってほしいという気持ち(愛情)が強ければ強いほど、この不遇な時代には子供を産まないという選択をすることになり、コストの問題とはまた別の少子化の原因になっているのではないかと思います。

人口が減るだけなら問題ない。(中略)
人口が減れば国力は低下するだろう。(中略)
また、そもそも国力が重要だろうか。私たちがあこがれる国は、人口の多い国ではなくて、一人一人が豊かな国、そして、その豊かさを魅力的に使っている国ではないだろうか。
はい、国力とかどうでもいいです。
日本の都市部に住んでいると、人口が多すぎて不快に感じることがどうしても多くなります。リタイアしてからは開放されましたけど、満員電車や交通渋滞にはもうウンザリです。
このまま順調に人口が減って、少しでも快適な社会になることを望みます。

2010/10/19

『日本はなぜ貧しい人が多いのか 「意外な事実」の経済学』 原田 泰 (著)  その1


編集者による紹介記事はこちら。
日本はなぜ貧しい人が多いのか―「意外な事実」の経済学― - 選書・編集者のことば

第2章「格差の何が問題なのか」では、最初に出てきたグラフが興味深かったです。
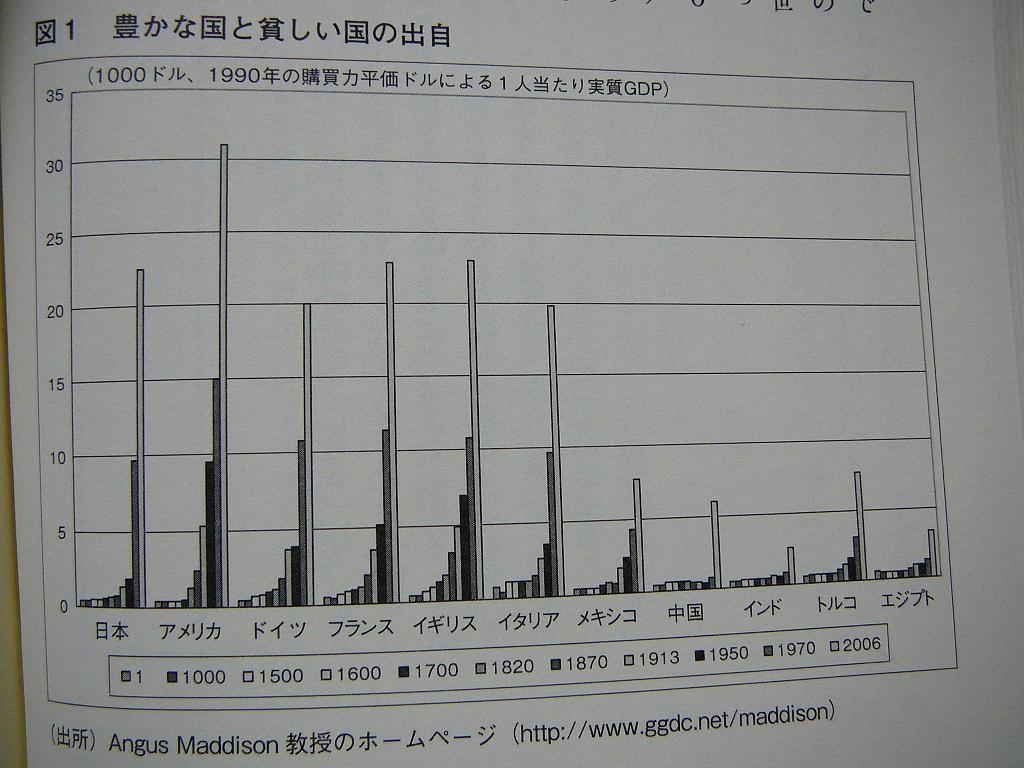
図1 豊かな国と貧しい国の出自.jpg
紀元1年から2006年までの国別の一人当たり実質GDP(購買力平価)の変化を示しているのですが、1000年の時点ではほとんど差がなく、1820年でも最大3.6倍だったのが、2006年で12倍まで拡大しました。
要するに、1700年ごろまで、世界はほとんど一様に貧しかった。ところが、その後の300年で、世界のある国は豊かになり、他の国は貧しいままだった。これは、豊かな国が豊かなのは、他の国を貧しくしたからではないことを示唆する。
格差とは相対的なものなので、豊かな国がより豊かになるだけで格差は拡大します。ところが、より貧しくなった国はなく、世界全体で見ても豊かになっているわけです。素晴らしいことです。

国だけでなく個人の豊かさについても同様で、所得格差の拡大を好ましくないことだとする考え方は、豊かな人の足を引っ張る制度に結びつきやすいので注意が必要です。

この後
豊かな国が豊かなのは、他の国を貧しくしたからではないということは、現在、話題になっている個人間の所得格差を縮小する方策にも示唆を与える。
と続くのですが、そもそもなぜ個人間の所得格差を縮小する必要があるのだろうか?と思ってしまいます。

たとえば豊かな人の所得(購買力)が3倍になっても、貧しい人の所得が2倍になれば、格差は拡大しますが誰も不幸にはなっていません。所得格差の縮小を目指すこと自体がナンセンスな気がします。

ある人の所得が低すぎて、日本国憲法の保障する生存権を満たせないとき、どうすれば良いだろうか。仕事を与えるのは良いことに違いないが、その仕事が、自動車の走らない道路、船の来ない港湾、飛行機の飛ばない空港を作ることだったら、格差の縮小はとてつもないコストがかかる。
(中略)
それよりも、生存権を満たすためのお金を直接配ってしまった方が安上がりなのではないだろうか。ヨーロッパ諸国はそうしている。アメリカですら、日本よりもそうしている。
ということで、負の所得税を「気の利いた方法」として提案しています。
上記のような公共工事などに限らず、直接配ったほうが安上がりになるほど「とてつもないコスト」がかかる仕事というのは、意外に身近なところにも存在しています。関連記事:
著者本人の紹介記事はこちら。 社会保障の不都合な真実 - 学習院大学教授・鈴木亘のブログ(社会保障改革の経済学) - Yahoo!ブログ 前著の 『だまされないための年金・医療・介護入門』 よりも幅広く社会保障問題の真実を解説する本です。とりあえず年金問題だけを知りたいのであれば...
yumin4.blogspot.jp


長くなりそうなので続きは記事を分けます。

2010/10/13

ブログを長く続けるには

まだ2年しか続けていない私が書くべきテーマなのか迷いましたが。

貯金生活。投資生活。 ブログを継続するのはなぜ難しいのかより:
アクセス自体がほとんどない。コメントなんてちっともつかない。また、記事にするネタだって、よほど発想の豊かな人でない限り、自ずと限度がある。その上、ただ働き。文字通り一文の得にもなりません。ブログ更新の意欲が続くはずがないのです。
この記事で引用されているうさみみさんの記事でも、ブログ継続の難しさが強調されています。ブログを始めてみようと思っている人は尻込みしてしまうかもしれません。

たしかに、ブログの目的がアクセス数を稼ぐことだったり、コメントのやりとりで読者と交流することだったり、アフィリエイトで成果をあげることだったりすると、なかなか思い通りにならないことが多いのはわかります。

でも当ブログのように、本来の目的は自分のための備忘録だと割り切ってしまえば、ブログの更新は将来の自分にとって得になるわけですから、今は役に立たなくても将来役に立つ積立貯金をしているような感覚で、自然に続けることができるのではないでしょうか。

たとえばたった10年前であっても、当時自分が何を読んで何を考えていたか、もうほとんど思い出せなかったりします。完全に忘れているならまだマシで、時と共に記憶が変容していることさえあります。人間の記憶力とは実に頼りないものです。ブログは、これを強力に補強するツールだと考えています。

え? 自分用のメモならネット上に公開する必要はない? 
まあその通りです、その必要はありません。
公開している理由は、誰かが私の記事を読んで知らなかったことを知ったり、何かを考えるきっかけになれば悪くないことだと思っているからです。それが目的ではなくて、あくまでも副次的な効果としてですが。

実際、ネットで何か調べ物をしているとき、あまりアクセス数を稼いでなさそうなマニアックな個人ブログのメモ的な情報が、驚くほど役に立つことがあります。メモを公開しないことでそういう可能性が消えているとしたら、残念なことだと思います。

2010/10/06

『希望を捨てる勇気―停滞と成長の経済学』 池田 信夫 (著)


著者本人の紹介記事はこちら。
池田信夫 blog : 『希望を捨てる勇気』発売 - ライブドアブログ

池田信夫blogの読者にとっては、あまり目新しいことは書かれていないと思いますが、そうでない人には是非読んでもらいたい本です。

タイトルの意味するところは次の通り。
明日は今日よりよくなるという希望を捨てる勇気をもち、足るを知れば、長期停滞も意外に住みよいかもしれない。幸か不幸か、若者はそれを学び始めているようにみえる。

その一方で、ブログでは次のように書かれています。
池田信夫 blog : 老人支配の構造 - ライブドアブログ
最後まで読んでいただけばわかるが、これは「古い経済システムを延命すれば何とかなるという希望」を捨てないかぎり、長期停滞を抜け出すことはできないという意味である。
一見正反対の意味のようで実はどちらも正しいという、絶妙なタイトルだと思います。

以下に共感した部分を抜粋します。
問題は所得格差ではなく、企業に守られている正社員と労働市場からはじき出された非正社員の身分格差が固定されていることなのである。
いいかえれば現在の雇用規制は、経営者と労働組合の既得権を守るために非正規労働者を身分差別する制度だといえよう。
(中略)
その責任は第一義的には家父長的な労働行政と労使の結託にあるが、目先の温情主義で正社員だけを保護し、非正社員を差別してきた司法の責任も重い。
ワイドショーのコメンテイターが「こういう人々を救済するために派遣労働を禁止しろ」というと、多くの人々の共感を得る。しかしこのようなワイドショー的な正義が、結果的には弱者をさらに弱い立場に追い込むのだ。
経済学は、複数の目的のトレードオフの中から何が相対的に重要かを判断する学問である。(中略)
世の中にはトレードオフを無視して特定の目的が絶対的に優先すると主張し、他の目的との比較を許さない人が多い。
村上ファンド事件の一審判決は「被告の『安ければ買うし、高ければ売る』という徹底した利益至上主義に慄然とする」と糾弾した。このように市場経済を嫌悪するのは、日本の司法に広く行き渡った病気だ。


中高年の「ノンワーキング・リッチ」について。
私のNHK時代の同期は、今は地方局の局長ぐらいだが、話を聞くと「死ぬほど退屈」だそうだ。(中略)
「あと5年は消化試合だよ」という彼の年収は2000万円近い。
こんな事例を見たら、受信料払うのがアホらしくなりません?

要するに、政策立案に政治家はほとんど噛んでいないのだ。
本来の内閣を中心とする指揮系統とは別のルートで政策が実質的に決まる「官僚内閣制」の解説はたいへん勉強になりました。

事業仕分けで話題になっていたスパコンの件について。
要するに京速計算機は、「世界一速いコンピュータ」の座を奪回したいという国威発揚のために、1150億円もの巨費を投じてつくられるのだ。(中略)
しかも1150億円というのは、現段階の建設費だけの見積にすぎない。(中略)
2000台近くのラックの消費電力は40MWで、年間維持管理費は80億円強。建設予定地には関西電力の専用発電所の建設まで決まったというから、総経費はさらに莫大になる。(中略)
そして、このように巨額のプロジェクトが随意契約でITゼネコン3社の共同受注となった。スパコンは国際競争入札を行うのが常識であり、そうすれば国産より2桁安い海外メーカーが落札しただろう。この非常識なコストを負担するのは納税者である。
(中略)
要するに、これはスパコンの名を借りた公共事業であり、世界市場で敗退したITゼネコンが税金を食い物にして生き延びるためのプロジェクトなのだ。
やはり、無駄遣いの見本のような最悪の公共事業だったのですね。
ネット上の意見を見ていると仕分け人の蓮舫氏を悪者にしたい人が多いようなのですが、なぜこんな無駄遣いを擁護しようとするのか理解不能です。

昨今のインフルエンザをめぐる過剰反応や薬のネット販売の規制など、社会全体が「安心・安全」を理由にして過剰規制の方向に流れ、既得権を護持する動きが強まっている。こういうなかで諮問会議がそれに迎合し、活力を無視して安心だけを強調し、日本経済を「リスク最小・リターン最小」の特異解にミスリードすると、それによる長期停滞のコストは国民全体が負担する結果になるのである。
ほんと、無意味な規制強化で余計なコストを押し付けられるのは勘弁して欲しいものです。関連記事:
楽天からのメールより: 厚生労働省は、省令により、一般用医薬品の67%を占める第1類医薬品 及び第2類医薬品のネット販売を2009年6月から禁止する意向です。 この販売禁止には合理的な理由は見当たらず、高齢者、障害をお持ちの方、 外出が困難な方、地方等のため医薬品を販売している実...
yumin4.blogspot.jp
400ページを超える大作ですが、その割には読みやすい本です。 日本人の集団知が衰退しているという話は、私も普段から何となく感じていたことで、  この郵政選挙で指摘されたのが「B層」と言われる人々の存在だった。これは自民党の言葉で説明すると「具体的なことは何もわからないが、人気やム...
yumin4.blogspot.jp

参考記事:
希望を捨てる勇気―停滞と成長の経済学作者: 池田信夫出版社/メーカー: ダイヤモンド社発売日: 2009/10/09メディア: 単行本購入: 12人 クリック: 492回この商品を含むブログ (53件) を見る「よい国をつくるには」「みんなが幸福になるには」というような人間的な要素を考慮せずに、日本経済の停滞の原因を冷徹に分析し経済の効率のみを追求しながら、日本再生への道筋を展望する。「規制緩和が所得格差を生んだ」「終身雇用は、日本の伝統だ」といった常識が本当はウソであること指摘しているところは興味深く読んだ。なかで印象に残ったのは雇用問題である。経済再生のためには、正社員の解雇条件を緩和して…
alltag.hatenablog.jp
希望を捨てる勇気―停滞と成長の経済学作者: 池田 信夫出版社/メーカー: ダイヤモンド社発売日: 2009/10/09メディア: 単行本 上尾市図書館で借りました。 同じくらいの時期に、友人のTakashi さんも読まれてい..
acertainlight.blog.so-net.ne.jp
希望を捨てる勇気―停滞と成長の経済学、池田信夫池田先生が本を出しました。この本は氏がブログで主張してきた内容をまとめたものです。日本経済の問題点がとても分かりやすく網羅されています。僕も池田先生や城氏と同様に、日本の終身雇用と年功序列の硬直し
blog.livedoor.jp


2010/09/29

『社会保障の「不都合な真実」』 鈴木 亘 (著)


著者本人の紹介記事はこちら。
社会保障の不都合な真実 - 学習院大学教授・鈴木亘のブログ(社会保障改革の経済学) - Yahoo!ブログ

前著の『だまされないための年金・医療・介護入門』よりも幅広く社会保障問題の真実を解説する本です。とりあえず年金問題だけを知りたいのであれば、前著の方が読みやすくて良いと思います。

「国民年金の未納がいくら増えても問題ない」
…
(中略)
最近、年金や医療、介護、子育てなど、社会保障に関する新聞、雑誌記事や本、テレビなどにおいて、右のような「楽観的な社会保障論」が世の中に多く流布されている。
(中略)
しかしながら、筆者たちのような経済学者の目から見ると、これらはあまりに荒唐無稽な楽観論だ。本書で詳しく述べるように、こうした主張は経済学から見ればすべて「間違い」であり、それを安易に信仰することは「現実逃避」に他ならない。
同意します。

現在の高齢者たちは、若いころ行った負担の何倍もの社会保障給付を受け「得」をしていることを、当然の権利と考えているようである。
そうなんです。人は基本的に利己的なのです。どんなに醜くてもそこから目を背けていては、政治も経済もうまく動かないと思います。

現在の大盤振る舞いの社会保障費再膨張路線は、戦艦「大和」のように、これまでの成功モデル(大艦巨砲主義)の終焉を飾る「時代の最後の号砲」である。
戦艦大和はぴったりのたとえですね。本当に最後の号砲を残して沈んでいってほしいものです。

前著になかった子育て分野の問題点について。
乳児一人に月額57万円
千代田区57万円、杉並区56万円、台東区55万円、大田区54万円……その他の東京都23区も軒並み40万円~50万円台。この数字は、東京都各区の公立保育所において、0歳児一人あたりにかかっている保育費用である。年額ではない。驚くべきことに月額である。
(中略)
一方、保育料として認可保育所に入所している児童の親が支払っている費用は、後述のように平均して2万円強にすぎず、保育料でまかなえない運営費の残りは、国や自治体からの公費・補助金でまかなわざるをえない。つまりは、我々の税金である。認可保育所、特に公立保育所は、ほとんど税金で運営されている事業であるといっても過言ではない。
公立保育所がここまで高コストとは知りませんでした。
母親の多くは、年収103万円の壁を超えないように就業調整するため、月の収入は7万~8万円といったところである。この収入のために、その数倍の公費負担がかかる認可保育所を、財政難に苦しむ各自治体が本気で作ろうとするだろうか?
たしかに年収103万円では所得税も住民税も取れないわけですから、自治体にとって何のメリットもないですね。

それにしても、一人の母親が稼ぐ103万円のために、600万円の税金を費やしていたのでは、トータルでは大赤字なんですが…。公立保育所を廃止して母親に直接103万円を支給する方が、何倍も安くつきますよね。ホリエモンが「社会全体の富を食いつぶしている負の労働」と呼んでいるものが、意外なところにもあるのだなと気付きました。関連記事:
少し前に ホリエモンのブログに面白い記事 がありました。 農業革命で人々は飢えることからある程度開放された。 産業革命で人々は労働時間からある程度開放され、余暇の時間を持つことができるようになった。 実は、多くの人はもう働かなくてもよくなった状態にあるのかもしれない。 でも働かな...
yumin4.blogspot.jp


当初は積立方式で始まった公的年金制度が、現在の賦課方式になった経緯について。
自民党政権下の1970年代に始まった年金受給額引き上げ、低保険料率の維持といった無計画な大盤振る舞いによって、見る見るうちに積立金は取り崩され(あるいは、本来あるべき積立金が積み上がらず)、子や孫たちに老後の生活費をまかなってもらうという自転車操業の賦課方式に陥ったのである。
そんなに昔のことだったのですね。当時の有権者ではなかった人は(私も含めて)みんな、そんな失策のツケを払わされるのは勘弁してほしいと思うはずです。

これは後世に語り継がれる民主主義の大失敗事例になるんじゃないでしょうか。市場の失敗よりはるかにたちが悪いです。40年経っても失敗から立ち直るどころか、状況は悪化の一途をたどっていますから。

本書では政府の財政破綻にも触れています。
「日本の社会保障制度は、将来への借金に依存して実施されている」ということである。
そうです。負担を将来の納税者に先送りすることで、増税や保険料の値上げをとりあえず回避しているだけです。

政治的に最もありうるシナリオは、内閣交代があったとはいえ、「借金による社会保障費再膨張路線」が今後も続くということである。
(中略)
我々はいつまで財政赤字の膨張を続けることができるのであろうか。現状はどの程度危機的であり、さらに、その先にいったいどのような事態が待っているのであろうか。
考えるだけで恐ろしいですね。

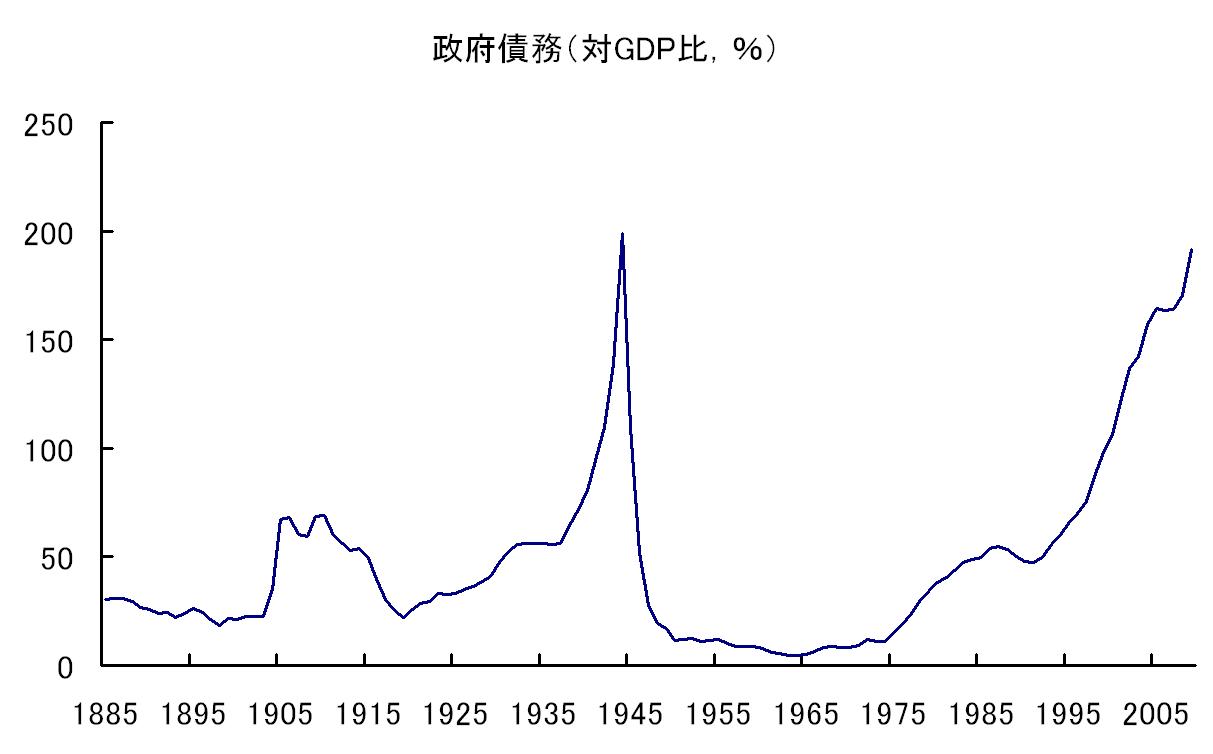
政府債務対GDP比の長期的推移.jpeg

この図を見ると、政府債務が歴史的な最高水準に達していることがわかります。2010年末には200%を超えると予想されています。

真ん中のピークは終戦直前の1944年で、199.1%だったそうです。
戦後の大インフレーションによって国債の価格が急落して、事実上、国債が償還されてしまった
という様子がはっきりとグラフに現れています。
当時、国債や銀行預金を保有していた人々にとってはまさに悪夢であったに違いないが、そうした犠牲の上に、戦後の復興は成り立っていたのである。
同じような文章が未来のWikipediaに載ることにならなければいいのですが…。
債務比率を見る限り、再び大戦争を始めたかのようである。
という表現も大げさとは思えません。

ですが、著者の予想では戦後のような国債の大暴落という最悪のシナリオではなく、
一番起こりうる可能性は、現在のギリシャのようにIMFが緊急融資を行うということである。
こうなると、まさにギリシャで起きているように、IMFによって、急激な財政改革を迫られることになるだろう。社会保障分野においては、医療費や介護費の大幅削減はもちろん、ギリシャのように年金給付額も大幅カットを迫られるに違いない。社会保障の各業界団体も、既得権を剥奪されて改革を迫られる。消費税や保険料も大幅に引き上げられる可能性が高い。当然ながら、この時点の高齢者たちは逃げ切れない。
自分が高齢者になった瞬間にこれが起こるのが、むしろ最悪のシナリオに見えます。国債大暴落で焼け野原からの復興シナリオのほうがまだマシです。

いずれにしても、現在40代以下の人は、現行の大盤振る舞いな社会保障制度を維持したまま老後を迎えられるとは考えない方がいいでしょう。私がリタイア後の資金計画に年金受給額を一切含めていないのは、このためです。

参考記事:
「強い社会保障」という偽善 - 『社会保障の「不都合な真実」』 : アゴラ - ライブドアブログ
鈴木亘(2010.7)『社会保障の「不都合な真実」』日本経済新聞出版社: 乙川乙彦の投資日記

2010/09/23

『 働かざるもの、飢えるべからず。』 小飼 弾 (著)


著者本人の紹介記事はこちら。
404 Blog Not Found:紹介 - 発売開始 - 働かざるもの、飢えるべからず。

本書で扱う命題は、ただひとつです。それは、社会は人のためにあるのであり、人が社会のためにあるのではない。
ということです。
その通りですね。

残念ながら日本では、
働かざるもの、食うべからず

これはすなわち、社会のために犠牲を払ったものだけが、社会から糧を受け取る資格があるということです。あまりに当たり前に聞こえるこの標語ですが、もしこれが正しいとすれば、人は社会のためにあるのであり、社会が人のためにあるのではないということになります。
こちらの考え方に支配されている人の方が圧倒的に多いように見えます。

人というのは生きていくのに必要なものをいっさい作っていません。作るのはあくまで植物であり、環境であり、自然であって、人はその上前をかすめているだけです。
(中略)
なにかを作ることを「働く」というのであれば、人はその意味では、いっさい働いていません。
(中略)
人は「母なる自然のすねをかじっている」だけ。「働かざるもの、食うべからず」が真理だとしたら、自然はとうのむかしに人類を餓死させていたはずです。
自然曰く「人は働いたことがない」。まずこのことを素直に認めましょう。
人の生産活動を突き詰めて考えていくと、こうなりますか。今までまったく考えもしなかった物の見方に、目から鱗が落ちました。

「お金持ちが使い切れなかった富を死後に還流してもらう」というのは、別の言い方をすると「相続税100%」です。現在、亡くなるお年寄りが使いきれずにつぶす財産が年間約80兆円あります。この遺産を社会の構成員に還元するシステムを作ればいいわけです。
1年間に亡くなるお年寄りの数をざっと100万人として、一人平均8000万円ですか。お年寄りはなぜこんなに多額の遺産を残すのだろうと、いつも不思議に思います。
その理由は結局これですか。
三途の川の向こうには持っていけませんから、死ぬときにゼロになるような使い方が、理想的なお金を使い方といえます。しかし、なぜお金を手放せないかというと、みんな「いつ死ぬかわからない」からです。
それにしても残す額が多すぎやしませんかね。いつ死ぬかわからないリスクをある程度ヘッジしてくれるはずの公的年金制度が信頼されていないからでしょうか。

相続税100%というのは、お年寄りが溜め込んだお金を生前に使い切るインセンティブを与える点でも、優れた発想だと思います。

いまこの不況下の解決策として「労働生産性を上げる」ということを言っている人たちがいますが、それは自分がなにを言っているのかわかっていないのです。失業対策なら「労働生産性を上げる」ではなく「働く時間を減らす」ほうが有効です。
確かに。労働時間はそのままで労働生産性を上げたら、ますます仕事の量が減りますから。
早期リタイアは「働く時間を減らす」究極の形なので、かなり有効な解決策ですね。

「努力は報われません」と、まず言わなければいけません。努力が報われる世の中はもう終わりました。
だそうです。
もう終わったというより、最初からそんな世の中じゃなかったような気もしますが。
努力教の人たちというのは、お客の立場に立っていません。「努力が報われない」と言う人がお客になったとき、「じゃあ、あなたは売っている人の努力の結果でそいつからものを買うの?」って聞いたら、やっぱり「YES」とは答えられないのです。
まあ、当然買いませんよね。そんな基準では。

いまの老人は若者を事実として搾取しています。搾取しているがゆえに、「若い人に養ってもらっているのに、好きなことをして生きるのはしのびない」という負い目もあります。そんな気持ちを抱えている老後というのは、考えてみればずいぶん暗いものです。
このような控えめな老人は少数派で、多くの老人は、若者から搾取しているという自覚すらないのが現実だと思います。むしろ、どこも悪くないのに病院通いをして健康保険を湯水のように使ったり、払った保険料以上の年金給付を受ける(元を取る)のが当然の権利だと思っているフシがあります。

なので、「相続税100%でベーシックインカム導入。生活保護、公的年金は廃止」という政策の実現には、相当高いハードルを乗り越えなくてはならないでしょう。

日本に限らず、田舎っていうのは金持ちになったらリタイアするところです。税金つっこんで過疎化を止めようとしているなんて、日本だけです。

人が救われるのであれば市町村も会社もどんどんつぶせばいい。逆は痛い。
人から収奪した税金で自治体(=社会)を救うなどという発想は、本末転倒ってことです。


後半の第2部は、スリランカ上座仏教長老のスマナサーラ氏との対談で、宗教に興味がない私にとっては正直つまらなかったですが、ところどころ共感できるところもありました。

 私たちの欲望にはきりがないのだから、そんなことは放っておいて、まずは落ち着けということです。いまあるもので幸せだ、と思ったらどうでしょうね。そうすれば問題は一発で解決するんです。
一言で言うと「足るを知る」ですね。
有限な人生の中で無限の欲望は満たせませんから、どこかに線を引いておくのもいいでしょう。

 こんなに豊かなのに皆、将来が不安で仕方ないし、年金が返ってくるかわからないし、いま仕事があるかないかとかいろいろ悩んでいる。不安なまま生きている必要はないし、もったいないと思います。
お金がある人たちが、もっとお金が欲しいというのも面白いですが、もっと面白いのは、そんな人たちはもっと「自分に頑張らせろ」とも言っている。これは、笑っちゃうしかないですね。本当なら、お前の仕事はもう、頑張ることではなくて、もっと頑張り足りない人に譲ることだろうということだと思うのです。
要するに、さっさとリタイアしてその席空けろと(笑)。まあそんな中高年が日本には溢れかえっているようです。

計算してみても、どう考えても、日本では半分ぐらいの人は怠けていてもらわないと、職の数というのが足りません。皆が一生懸命というのは、それはそれでけっこうやばいことなんです。
最近の若者の就職難を見てると、もう十分やばいと思います。

関連記事:
少し前に ホリエモンのブログに面白い記事 がありました。 農業革命で人々は飢えることからある程度開放された。 産業革命で人々は労働時間からある程度開放され、余暇の時間を持つことができるようになった。 実は、多くの人はもう働かなくてもよくなった状態にあるのかもしれない。 でも働かな...
yumin4.blogspot.jp


参考記事:
ベーシック・インカムの導入は可能か? | ホンネの資産運用セミナー
活かす読書 働かざるもの、飢えるべからず。
小飼弾「働かざるもの、飢えるべからず。」を読んで - phaのニート日記

2010/09/16

自由人の生き方

最近見つけた面白いブログ。

世界の始まりとハードボイルド

少し遡って読んだ記事の中から、いくつかDeliciousにブックマークしました。

最近の記事で共感したのがこれです。
自由人の生き方・働き方|世界の始まりとハードボイルド:
というより最近の僕は、自由人として生涯を全うする決意が固まっているので、必然的に考え方や生き方が、俗に言われる「生き方を定めている人」とは合わなくなって来ている。多くの場合、会社員が多い。

ということで最近の僕は思うこと。

「自由人」と「会社員・組織人」は似て非なる人種なのではないか。
まあ、会社員にもいろいろな人がいるので一概には言えませんけど、傾向としては合わないことが多いでしょうね。

自由を求め始めると、会社員はとてもじゃないけどなれない。
ほんと、そう思います。

なんで働かなければならないのか?
なんで頑張らなければいけないのか?
それらの絶対的な理由はそもそもない。

根源的な部分に立ち返ると、
そんな理由はまったく存在しないのです。

あるように思うのは、周囲の意向や、
世間の常識に刷り込まれているからなのです。
その通りだと思います。
恥ずかしながら、私がそれに気づいたのは人生の折り返し点が見えてきた頃でしたが。

そもそも、生産性の上がり過ぎた現代の社会では、
数%の人口だけで世界の生産活動が成り立つ。

そう考えると、僕が、いや、大半の新卒の学生が、
組織で何かをする必要はまったくない。

なぜなら働かなくても生きてはいける。
誰もなにも困らない。

だったら、やりたいことをやればいい。
やりたいことを仕事にすればいい。
そうですね。
働かなくても生きていけるなら、それに越したことはありません。
私が若い頃はそういう発想がなくて誰もが通るレールに乗ってしまいましたが、結果オーライだったこともあり、それほど後悔はしていません。

参照されているちきりんさんの記事がまた秀逸。
日本に起業家が少ない理由 - Chikirinの日記:
縦は「自己抑制キャパシティ」、簡単に言えば「どの程度くだらんことに耐えられるか」ということ。

たとえば、23才から60才過ぎまで40年間、毎日1時間以上をラッシュの地下鉄でぎゅうぎゅうにもまれる人生に「耐えられるか」とか、

同じく雨の日も雪の日も二日酔いの日も子供が病気の日も気温が40度の日も「ネクタイにスーツジャケットに革靴」でそういう電車に乗るっていう生活に「耐えられるか」と。

超くだらんことをいう、いかにも能力も時代への適応力もない上司が自分の倍の給与を貰っていても「まあそんなもんだ」と納得し、自分がそういう立場になるまで「20年間待てるか?」とか、

「こんな資料、絶対誰も読み直さないよな」と確信できる会議の議事録を何時間もかけて作り、課長に“てにをは”を直されては素直に修正し、部長に印刷がずれてると言われてはインデントの設定をやり直す、みたいなことを「来る日も来る日もやり続けられるか」みたいなこと。

そういうのが余り苦にならず耐えられる人は「自己抑制キャパシティ」が大きいと思う。我慢強い。
会社員生活を長く経験した人にとって、本当に恐ろしいほどリアリティがある話ではないでしょうか。

仕事が好きとは言わないまでも、こういうのがあまり苦にならないタイプの人なら、お金があっても早期リタイアしないのは不思議ではないです。私にはそういう我慢強さが欠けているので、先日の記事で書いたことは明らかに想像力不足でした。すみません。

つくづく私は「自己抑制キャパシティ」が小さい人間だという自覚を新たにしました。それにもかかわらず十数年間の会社員生活を続けることができたのは、幸運にも比較的良い会社、良い上司、良い同僚などに恵まれたおかげで、強いられる我慢の程度がかなり低かったからでしょう。少なくとも、努力して我慢を続けたわけではないことだけは断言できます。

2010/09/13

お金があれば早期リタイアするか?

もちろんリタイアします。というか、しました。

お金があれば隠居しますか? 【 カウンターゲーム 】より:
将来への金銭的な「不安」や社会から離れるような感覚の「不安」・・・こういうモノがリタイヤ後の生活に付き纏いそうな感じがするのですが実際にリタイヤした人はどうなのでしょうか?
金銭的な「不安」は、心の片隅にはあります。未来は冷酷なほど不確実で、今持っている資産が寿命よりも先に尽きてしまわないという保証はどこにもありませんからね。

でもそういう感情の大きさって、結局は性格次第じゃないですかね。客観的にまったく同じ状況に置かれても、とことん不安に感じる人から底抜けに楽観的な人まで、いろんな人がいます。幸い私の場合は楽観的なほうなので、金銭的不安が生活に付き纏っているとまで感じたことはありません。

それに、単に「不安があるから~しない」という手っ取り早い思考パターンは、結果オーライなこともありますが、正しくないことも少なくありません。
例: 墜落しないという保証はないから飛行機で移動するのは不安だ ⇒ 車で移動すれば安心
関連記事:
9.11のテロ後1年間、恐怖に駆られて移動手段を(より安全な)飛行機から(より危険な)車へシフトした米国人が増え、その結果命を落とした人は1,595人に上ると推定されるとか。つまり、 彼らの愛するものたちを奪ったのは恐怖だった。 のです。 すべての人の脳は一つではなく二つの思考シ...
yumin4.blogspot.jp


人は本能的に不安を感じやすい生き物なので、少し楽観的なほうに寄っているぐらいでちょうどいいんじゃないかと思っています。

あと、「社会から離れるような感覚の不安」と書かれていますけど、それも私にはない感覚です。現役時代から「会社=社会」な人間ではなく、会社の外にいる人達ともつながりはありました。リタイアすることによって、会社でビジネス上の付き合いのみだった人たちとのつながりが切れただけです。なので、リタイアしたら社会から離れるという感覚が私にはよくわかりません。

まだ若い頃、仕事を辞めて次の職場を探すまでの間、およそ1ヶ月程度ですが車ひとつでチョットした旅にでました
宮崎県や鹿児島あたりまでの旅で海岸沿いに車を停めて寝たりして・・・。
でも最後の方は楽しさや新鮮さよりも・・・そろそろ帰ろうかなぁ・・・なんて考えたりした記憶があります
まあ、1ヶ月も家を離れると確かに帰りたくなりますね。やっぱり我が家が一番快適ですから。
でも、職場に戻りたいなんて考えたことは一度もないです。長期休暇が終わりに近づいたときも、この休暇がずっと続けばいいのにと思いました。

現在も、労働は私のやりたくないことリストの筆頭に居座り続けています。

結局、リタイアして幸せになれるかどうかは、不安のあるなしよりも、どれだけ仕事が好きかに依るんじゃないかと思います。余暇よりも仕事が好きな人にとっては、リタイアしたって何も良いことはないでしょう。

2010/08/25

『幸せな経済自由人という生き方 ライフスタイル編』 本田 健 (著)


何となく共感できないところも少なくない本でしたが、いくつか印象に残る部分もありましたのでメモしておきます。

どれだけお金持ちになっても、お金のことをあれこれ心配したり、考えなくてはいけないようでは、経済的に自由とは言えないでしょう。
これは相当ハードルが高い目標ですね。私には越えられそうにありません。
このような意味の「経済的自由」が手に入るなら、確かに幸福度が大幅に向上するとは思うのですが、何かを失うリスクを取ってまで無理に目指すものでもないかなと思います。

 今、十分な資産や収入がないと感じているのなら、それは、あなたのお金を稼ぐ金額が少なかったか、お金を使いすぎたかのどちらかです。
同意します。
身の丈に合ったお金の使い方をしましょう。

 自分が死ぬときに、「ああ、もっと仕事をして、お金を儲けておけばよかったな」と後悔する人は、稀でしょう。それよりも、「ああ、仕事ばかりしていないで、もっと、家族と一緒にいたり、楽しいことをやればよかった」と思う方が多いのではないでしょうか。
できればどちらの後悔もしたくないので、どのタイミングでリタイアするかは難しい判断になるわけですね。

 朝の5分、10分をどう使うかをいくら考えても、人生全体でたくさんの時間を生み出すことはできません。私から見ると、朝の5分、10分をどう使うかを考えないといけない生き方について見直すことの方が、よほど大事だと思います。
同感です。

ただ、どんなに楽しいことでも、「~するべき」という義務になったとたん、楽しくなくなってしまいます。
完全に同意します。
どこかで見たような表現だと思ったら、私もほぼ同じことを書いていましたね。
『空気を読むな、本を読め。 小飼弾の頭が強くなる読書法』:
私も学生時代に面白いと思っていたことを仕事に選んだつもりでしたが、それが「義務」になったとたんにつまらないものに変わるという経験をしました。
これほど同じ感性の持ち主がいることに驚きました。

 喜んで自発的にやるのか、義務でやることを期待されているのかでは、天と地ほどに違ってきます。逆に言うと、義務だと感じていることを手放していくと、より自由になれます。
はい。
私は「経済的自由」よりもまず、こちらの意味の自由を追求しています。

今、テレビの影響力はだいぶ少なくなったでしょうが、パーソナルメディアに振り回されている人はたくさんいます。それでは、朝起きてから、夜寝るまで、あたかも、自分の人生を不特定多数の人に公開するために生きているような感じになります。
(中略)
自分と、メディアとの境界線を大事にしましょう。
パーソナルメディアとは、この文脈ではブログやツイッターなどを指していると思われます。
知らないうちにこういったメディアに「支配」され、本末転倒した生活をしないように気をつけたいと思います。
関連記事:
まず著者による「自由」の定義から。  自由というのは、「自分の思いどおりになること」である。自由であるためには、まず「思う」ことがなければならない。次に、その思いのとおりに「行動」あるいは「思考」すること、この結果として「思ったとおりにできた」という満足を感じる。その感覚が「自由...
yumin4.blogspot.jp

参考記事:

2010/08/21

『預金じゃイヤだけど投資はコワい ボクの“負けない”人生戦略』 内藤 忍 (著)


物語仕立てでわかりやすく書かれた初心者向けの本です。
FXと株式投資の根本的な違いが説明できないレベルの人にはお薦めです。

私の印象に残った点はここです。
「もし、1億円必要がないのに、無理して1億円貯めても、どうせ人生終わったときに使い切れなくて、残っちゃうだけですよね。そのエネルギーを別のことに使ったほうがいいと思いませんか?」
はい、そう思います。これはとても重要な指摘です。

資産が足りないことばかり強調する資産運用本が多い中で、資産を過剰に貯めこむことの無駄、非合理にもきちんと触れている本書は貴重だと思いました。

参考記事:
新刊発売です!「負けない人生戦略」で投資の手法を人生に活かす - SHINOBY'S WORLD
預金じゃイヤだけど投資はコワい ボクの“負けない”人生戦略 | rennyの備忘録
梅屋敷商店街のランダム・ウォーカー(インデックス投資実践記) | 「預金じゃイヤだけど投資はコワい ボクの“負けない”人生戦略」(内藤忍著)は資産運用のイメージ作りに役立つ読み物
預金じゃイヤだけど投資はコワい ボクの“負けない”人生戦略: NightWalker's Investment Blog

2010/08/20

『サラリーマンのためのお金サバイバル術 家・車・保険、「人並み」な買い物が破滅を招く』 岡本 吏郎 (著)


冒頭に出てくる誰でもわかる解答。
収入よりも少ない支出で生活すればいい。
これは当たり前すぎて何も言ってないに等しいですね。

もっと具体的には、
年収の50%の生活。これが、死ぬまでの自分の人生を計算した場合の安全な答えです。
という記述があります。60歳まで働く前提なら、この基準は概ね妥当だと感じます。

ただ、早期リタイアを目指すなら、生活費だけで年収の50%を占めてしまうのは、まだ生活レベルが高すぎるか、年収が低すぎるかのどちらか(または両方)だと思います。私の場合、リタイア直前の生活費が年収に占める割合は30%程度でした。これぐらいの生活レベルだと、年収の半分を貯蓄に回すことができます。

 いくら住居費を一生懸命節約し我慢の生活を続けても、社会保険料が私たちの今の幸せな生活を阻んでいます。制度は明らかにどこかおかしく、それを誰もがわかっていながら変えられない。困ったことです。
同感です。
節約が「我慢」だと感じるようならやりすぎだと思いますけどね。

結論:生命保険の基本的入り方
(中略)
適正な保障額を時期に応じて計算し、掛け捨て保険を契約する。これが保険の王道です。
(中略)
私たちが、自分の死亡をリスクヘッジすべきなのは、小さな子どもがいる働き盛りの一時だけです。「一時」なんて言いましたが、過ぎてみると本当に「一時」です。そして、子どもはこっちの気持ちも知らずに親離れをしていきます。また、この最もリスクヘッジが必要なときは、厚生年金の掛け金でもリスクヘッジができています。したがって、厚生遺族年金でカバーできない分をリスクヘッジすればいいのです。
厚生年金強制加入のサラリーマンの生命保険についてはこれがファイナルアンサーだと思います。この少子化時代ですから、まったく生命保険に入る必要のない人も少なくないでしょう。子供がいる人の場合でも、必要保障額を見積もるときに厚生遺族年金を計算に入れておかないと、過大な保険料を負担することになりかねません。

医療保険は、どう考えても最初から加入者が勝つ余地はありません。医療保険は、保険ではなく、人々の不安をついた単なる「不安商品」なのです。
同感です。

時間のないサラリーマンが株式を運用しようと考えるならば、ETFの運用以外に選択肢はありません。
やや言い過ぎな気もしますが、外れてはいないでしょう。

 なお、世界市場を買うと言うと、為替リスクを心配する人もいると思いますが、外貨預金に預けるのとは違い、世界市場を買うという行為は理論的には為替に対してニュートラルです。仮に、ドルが値下がりしたとしても、世界市場に組み込まれた企業の価値が変わるわけではありませんから、ドルが下がればその企業の企業価値はドルに対して高くなるはずです。
誤解されやすいポイントですが、これはその通りですね。

ただ、為替に対してニュートラル=為替リスクがない という意味ではないと思います。海外ETFも最終的に円という通貨に換金して使う前提なら、為替リスクを包含していることは事実です。

にもかかわらず、株式という資産を長期保有する場合は、為替リスクをあえてヘッジする必要がない理由は、次の本に書いてありました。
『株式投資 ~長期投資で成功するための完全ガイド』 読書録 その2

 運用をしているといろいろなことが起こるでしょう。しかし、一度決めた方針は変えてはいけません。淡々と続ける。マラソンのように。それが正解です。
正解というより最善手でしょうね。最善手を尽くしたからといって最終的に勝てるとは限らないのが、資産運用の厳しいところでもあり、面白いところでもあると思います。

サラリーマンに大人気の自己啓発系のセミナーについて。
 参加しても何の能力もつかない。むしろ、病的な躁状態になる人もいるセミナーに、高いお金を払う行為というのは、この本を書いてきた私のような立場の者には、「能力をつけて、お金も貯める」というテーゼから一番遠い行動です。
同感です。

参考記事:
岡本吏郎(2009.11)『サラリーマンのためのお金サバイバル術』(朝日新書)朝日新聞出版: 乙川乙彦の投資日記
のらブログ: サラリーマンのためのお金サバイバル術 家・車・保険、「人並み」な買い物が破滅を招く
[ 【読書】岡本吏郎さんの「サラリーマンのためのお金サバイバル術」] by 矢向町のインデックス投資家
活かす読書 サラリーマンのためのお金サバイバル術
サラリーマンのためのお金サバイバル術 家・車・保険、「人並み」な買い物が破滅を招く (朝日新書) | rennyの備忘録
サラリーマンのためのお金サバイバル術 | 思いつきブログ

2010/08/08

『今ウェブは退化中ですが、何か? クリック無間地獄に落ちた人々』 中川 淳一郎 (著)


『ウェブはバカと暇人のもの』と同じような内容なので、読むならどちらか一方だけで十分でしょう。

 ネットの良い点は、充分過ぎるほど分かっている。それについては、多くの人がネット上や書籍で説明しており、かなりの部分で私も同意する。
だから、私はそれを踏まえた上で、あえてネガティブな面に光を当てる。いつまでも隠蔽し続けていては、ロクなことはない。
本書で多くのページを割いて事細かに取り上げられているネット上のネガティブな事件簿は、別に「隠蔽」されているわけでも何でもなく、知ろうと思えばいつでも知ることができるものです。多くの人にとっては何の興味もない事柄であるが故に、スルーされているだけのことで。

どんな便利な道具を使おうが、凡庸な人間が凡庸であることに、バカがバカのままであることに変わりはない。
まあこれはその通りですね。

世の中には絶対に分かり合えない人がいる
これもその通り。
この事実を簡単に知ることができるのも、ネットという道具のおかげです。
梅田望夫氏の
「ウェブ上での人体実験=すべてのウェブ上での反応・感想を読むこと。これはもう終わりにしてもいいだろう。30,000以上、読んだから」
という発言も、分かり合えないことを身を持って知ったから出てきたのだと思います。

人を疲弊させるネットの現場の仕事
(中略)
ニュースの編集者をやってきた間、休んだ日数は以下の通りである。
2006年: 0日
2007年: 3日
2008年: 9日
2009年: 6日
お疲れ様としか言いようがないです。

 しかも、勝手な要求を突きつけてくるのは、かなりの割合で、一切カネを払っていない暇なネットユーザーである! こんなおかしなビジネスモデルがあるか! ここまで人間一人の努力が報われない世界があるか! 私はそう思うのである。
ネットユーザーの多くはカネを払っていますけどね、プロバイダーに。
というより、ユーザーが一切カネを払わないのはネットに始まったことではなく、テレビという旧来のビジネスモデルだって同じことでは?

自分が好きでやっているビジネスが苦労の割に儲からないのを、ユーザーのせいにしてはいけないと思います。

 ネットとは、失うものを持つ人が失うもののない人の相手をさせられる装置だ、と私は述べた。同時にネットは、「報われぬ真面目な人」を生み出す装置でもある。真面目な人ほど、叩きやクレームへの対応を検討するのに時間を費やし、心を悩ませるのに時間を費やし、悩んだ末に暗澹たる気持ちになる。そして何も報いはない。
なるほど、これはかなり当たっている気がします。
でも、この後に、
 ネット礼賛者やネット教信者、ネットに巣くう暇人ども、お前らにはそういうことが分かっているのか?

分かってやっているのであればやめろ。

マジでやめろ。
こんな押し付けがましいことを言われたら、丁重にお断りしたいですね。

もし実害を及ぼすほどの叩きやクレームなどがあれば、法に則って粛々と罰を与えればよく、それが何よりの抑止力になります。

ネットを礼賛したい人が礼賛して、ネット教(というものが仮に存在するとして)を信仰したい人が信仰して、いったい何が問題なのでしょうか? そのような自由を奪う権利は誰にもありません。

溢れんばかりにあるネットの情報――これもまあ良いことだ。だが、もともと書籍や雑誌をすべて読むことさえ不可能で、世間はすでに情報過多の状況にあった。そこにゴミのような情報をさらに増やしても大した意味はない。
書籍や雑誌と違って、ネットの情報は検索可能であるという重要な事実を、わざと無視した発言ですね。
それから、その情報がゴミであるかどうかは個々のユーザーごとに違うので、「ゴミのような情報を流すな」と叫ぶことに、それこそ大した意味はないでしょう。
 私は文章を書くことによって生計を立てているが、仕事でもないのに匿名であれこれ文章を書き、議論したり誰かに反論しまくったりしている人のインセンティブがどこにあるのか、よく分からないのである。
なんか嫌味を言われているような気分ですが(笑)、アフィリエイト目的の場合を除いて、個人のブログは何らかのインセンティブがあるからやっているわけではないような気がしますね。ネットに限らず、そもそも人が趣味でやっていることはすべて、同じことをビジネスでやっている人には理解できないものです。

著者も仕事のことなど一切忘れて、単なるユーザーとしてネットと接することができたなら、もっと違った意見になっていたかもしれませんね。

参考記事:
ウェブは今やほとんど普通の「世間」なのだろう - 評論家・山崎元の「王様の耳はロバの耳!」

2010/07/18

『節約の王道』 林 望(著)


本書の要約として最適な記述が後書きの中にあります。
 ほんとうに、こういう生活は合理的なのか、理性的で文化的なのであるか、果たしてどこか間違っているところはないのか、自分の身の丈にあった生活をしているのか、無駄なことに無用の力や金を使っていないのか。そういうふうに無限に自省し、直視し、そして宜しからざるところあらば、悪しきは廃するに躊躇せず、宜しく改むるに逡巡せず、それが言ってみれば節約の王道である。直視したならば、そこからは、応戦しなくてはいけないということである。すなわち節約は、ちょこちょこチマチマとしたノウハウの謂ではなくて、もっと生活全体、あるいは生き方そのものについての自省的思惟でなくてはならぬ。
その意味で、この本は、節約を説く本ではあるけれど、形而下的なノウハウを説く本ではない。
つまり、著者が実践している節約の手法を紹介しながら、自分自身の価値観や人生観を語るという構成になっています。そうとは知らずに読んでしまい、個々のやり方が自分の役に立たないとか、著者の価値観など聞きたくないと感じた人が、アマゾンのレビューで低評価をつけているんじゃないかと思います。

まず、共感したポイントを抜粋します。
 私は「見栄を張るためにお金を使う」というのが大嫌いです。
 私がお金と同時に節約すべきだと思うのは時間です。
お金は「天下の回りもの」で循環するものですが、人生は有限。お金はいつか取り返せることがあっても、時間の浪費は二度と取り戻すことはできません。
プレゼントはしない・もらわない
派手な儀式ほど愚かなものはない
男も女も関係なく、一人の人間としてきちんと自立しているべきだ
洋服は流行に関係のないものを着る。これがもっとも聡明にして被服費の無駄を省けるやりかただと思います。
お金の使い方で、もっとも大切なのは自分の身の丈を知るということです
何にどれだけお金を使うかは、その人の収入や価値観、人生観によって変わってきます。家計のハウツー本などを見ると、娯楽費や食費など諸費用の割合とその額をあらかじめきっちりと決めておいて、その範囲内に収めるというやりかたが載っていますが、私はそういう考えは持ちません。


次は同意できなかったポイントとその理由です。
家計簿はつけない
自分の生活コストを把握するために必要です。

小銭入れは持ち歩かない
(中略)
例えば、コンビニで買い物をして8円のおつりをもらったとします。そうしたら、そういうごく少額の半端なコインは、みんなレジのそばに置いてあるユニセフなどの募金箱に入れてしまうのです。大体、50円玉以下のものは、そういうものにすべて入れてしまって、ポケットの中は常に100円玉と500円玉だけにしておく。
節約派の読者からは、「そもそもコンビニで買い物をしてはいけない!」というツッコミが入る箇所でしょうね。
そこは置いといて、10円未満ならともかく、100円未満切り捨てとはかなりの太っ腹です。私は1円のお釣りでも募金などせず財布に入れます。財布の中に存在する1円玉が4枚以下になるように、端数の支払いを工夫すれば、財布の中が小銭だらけになることはありません。

 人間とは愚かなもので、10万、20万と手元にお金があると、ついつい衝動買いをして使ってしまいます。
そういう人は元から金銭感覚がおかしいだけでしょう。

どういうわけか不思議なもので、一度一万円札を崩してしまうと、あとはもう、あっという間に使ってしまう。
いえ、そんなことはありません。
一万円札1枚と、千円札10枚の価値が違って見えてしまう人は要注意です。あらゆる場面で色々と非合理的な意思決定をやらかしているおそれがあります。

 私は投資の類というのは一切やらないと決めています。
(中略)
そもそもお金の管理で大切なのは、いかに確実に運用するかということだと思っているので、常に安全で確かなことしかやるつもりはありません。
このようなポリシーで貯金のみの運用だそうです。
でも、貯金が本当に「常に安全で確かなこと」なのでしょうか?
リスクの程度が違うだけで、貯金も投資の一種であることに変わりはなく、貯金のみの運用は、すべての卵をひとつの籠に盛っている状態にほかなりません。その籠は他の籠よりも大きくて安定しており、相対的に安全性が高いというだけのことで。

保険料は節約しない
(中略)
必ず医療保険なり生命保険なりを十分に掛けておくべきだと思います。
うーん、よりによって一番要らない保険を推奨しちゃってますね。
著者ほどのお金持ちであればなおさら不要のはずですが。

「車は安全じゃないでしょう」と言う人がいるかもしれませんが、自分で運転している限りは、自分でコントロールしていくらでも安全に行くことができます。私はすこぶる安全運転なので何の問題もありません。
そこへいくと、飛行機というのは一か八かです。自分では気をつけようがない。墜落する確率はほぼゼロに近いなどと言いますが、それでも、飛行機に乗るときは誰もが命の危険を感じるはずです。
これ、典型的な「安全」と「安心」の混同です。こんなにわかりやすい例は初めて見ました。
自分でコントロールできるか否かとは関係なく、飛行機のほうが車の何十倍も安全です。
関連記事:
9.11のテロ後1年間、恐怖に駆られて移動手段を(より安全な)飛行機から(より危険な)車へシフトした米国人が増え、その結果命を落とした人は1,595人に上ると推定されるとか。つまり、 彼らの愛するものたちを奪ったのは恐怖だった。 のです。 すべての人の脳は一つではなく二つの思考シ...
yumin4.blogspot.jp


ところで、著者はかなりの高所得者のようです。
1年半落ち以内の中古車という条件で
ベンツのCクラスのC200、C240などが年収の一ヶ月相当で買える
という記述から、ざっと年収4000万円は下らないと推定できます。庶民の年収とは文字通り桁が違いますね。

2010/07/12

『政権交代バブル』 竹中 平蔵 (著)

参院選終わりましたね。
政治に期待するだけ無駄かとも思いつつ、投票してきました。
どこに入れたかは、政治ポジションテストを見てもらえばだいたい察しがつくと思います。


2009年の政権交代直後に書かれた本です。
民主党よ! 公約不履行の覚悟を持て
竹中さんの声が届いたのかどうかわかりませんが、実際、民主党政権は公約不履行のオンパレードです。

君子は豹変せねばならない―――それも早いタイミングで豹変しなければ、かえって国民の信頼を失います。
いや、どんなタイミングであれ豹変する君子を信頼しろというのは無理な話です。
民主党に限らず、選挙の時だけ大風呂敷を広げておいて、当選してしまえばこっちのもの、みたいな政治家が多すぎるのではないでしょうか。公約を信じて一票を投じるに値する真っ当な政治家、政党がなかなか見つからないので、多くの国民は政治不信に陥っています。これだけ公約不履行が繰り返されたら、誰も信じられなくて選挙権を行使しない有権者がいるのも無理はないでしょう。

「官僚社会主義」の台頭
(中略)
2009年6月には経営危機の日本航空を支援するため、日本政策投資銀行の融資に政府保証を付けることが決まりました。政府保証とは、社会主義的な発想そのものです。しかも今回のケースには何の法的根拠もないのです。官僚が恣意的な介入をしている典型であり、自分たちの言いなりになる企業だけをえこひいき的に保護しようとしています。
このような官僚主導の政治は一刻も早くやめさせる必要があり、この点で民主党の公約自体は間違っていなかったと思います。

消費税というと、もっぱら「社会保障に使う」という印象が強いのですが、これは財務省のキャンペーンの影響で作られたイメージです。社会保障の財源にしておくかぎり、消費税を国税のままにしておける。財務省が押さえておけるという目論見です。
確かに無意識のうちにそのようなイメージを刷り込まれていますね。恐ろしいことです。

そもそもおカネには、一枚一枚を見分ける「色」はついていません。道路のような特定財源にしない限り、「消費税相当額」を社会保障に使うことはできても、「消費税を社会保障に使う」という言い方はありえないのです。
社会保障は、もともと所得再配分の役割を担っています。所得の再配分にふさわしい税金とは、累進課税できる所得税です。その意味でも、社会保障目的には所得税を活用すべきではないでしょうか。国民から等しく取る消費税は、所得の再配分にはふさわしくないのです。
なるほど、その通りです。
最終的には所得の再配分機能は所得税に集約して、それ以外の負担は均一にするのがベストですね。徴税コストが激減する上、負の所得税を導入すれば生活保護さえ要らなくなると。

このようにいくらでもコスト削減の余地が残っているのに、二大政党は増税路線を突き進もうとしているのですから困ったものです。

もはや誰にとってもグローバリゼーションを避けることはできません。選ぶ・選ばないを選択できる時代ではなく、厳然たる事実として受け入れるしかないのです。
同感です。

SAABというスウェーデンの自動車会社が破綻寸前の状況に陥り、政府に救済を求めました。イメージとしては救いそうでしょう。しかし、実際は違いました。スウェーデン政府は救済を拒んだのです。そんな弱い企業を生かしておいたら、グローバル化が進むなか自国の経済が弱くなってしまうからです。
スウェーデンのように高水準の社会保障をやろうと思えば思うほど、経済は強くなければならない。基本的に政府は、救済に対して消極的です。そのためスウェーデンでは、中小企業は淘汰されて数が少なく、競争力の高い大企業、中堅企業が経済の中心を担っているのです。
これは知りませんでした。経済政策的には日本よりアメリカに近い国なんですね。
優れた経済政策は大いに真似れば良いのですが、スウェーデンのような大きな政府を目指すのは反対です。

日本の法人税率は、海外と比べてきわめて高い。事業税率と住民税率を含めた実効税率は約40%に達します。一方で、アジアの多くの国々は20%か、それ以下。これでは競争になりません。
こういうと、すぐに「儲けている企業を優遇するのか」という批判が出てきます。
(中略)
しかし、儲けている企業こそ大事にしなければなりません。儲かっていない企業を大事にするのは、資源の非効率な分配を温存するだけです。イギリスのチャーチルは「損をしている企業こそ悪徳企業である」と語りました。
(中略)
にもかかわらず、麻生政権は政策投資銀行を使って潰れそうな大企業を救おうとしました。このような企業は経営責任を厳しく問い、強い経営をしている他の企業に吸収させるべきなのです。
そうですね。
日本は資本主義の国なのに、なぜか儲けている人や企業ほどバッシングされる傾向があるのが、とても不健全だと思います。

参考記事:
政権交代バブル: 投資ねばねば日記
乙川乙彦の投資日記: 竹中平蔵(2009.11)『政権交代バブル』(Voice select) PHP 研究所

2010/06/30

Firstrade VISA Platinum Debit Card の為替手数料

2年前の実験では、
Firstrade VISA Platinum Debit Card による現金引き出し:
為替手数料は約0.4%と推定できます。
と書きましたが、今回は少し違いました。

翌日口座から引き落とされたドル/当日引き出した円=0.01119

一方、引き出した時刻の為替レートは、
http://fxchart.fxrec.com/jpyusd.html
のチャートを右クリックして引き出した日時(GMT表示)にカーソルを合わせると、
USD/JPY=0.011180
であることがわかりました。

したがって、今回の引き出しで支払った為替手数料は、
0.01119/0.01118-1=0.09%
と出ました。

ちょっと安すぎる気がして、引き出した時刻の為替レートの代わりに引き落とされた日時の為替レートも調べてみたところ、少し円高方向に動いており、そのレートで計算すると手数料がマイナスになってしまうので辻褄が合いません。やはり引き出した時の為替レートが適用されると見るのが正しいようです。

2010/06/29

人生の前半では時間を売り、後半では時間を買う

前回の記事とよく似たことが書かれている記事がありました。

誠 Biz.ID:結果を出して定時に帰る時短仕事術:人生の前半では時間を売り、後半では時間を買う:
年を重ねてアルバイトをやったり、就職して会社に入ると、少しずつ自分が管理できるお金が増えていきます。結婚や家を買う、子供が生まれるなど人生のイベントに応じてお金は増えたり、減ったりしますが、基本的に定年などでリタイヤするまでは、金融資産は増えていく傾向でしょう。

一方、持ち時間は生まれた時に最大値で、死ぬ時にはゼロになるため、右肩下がりで減少していきます。お金と違って運用によって増やすこともできませんし、努力によって、その減少を食い止めることもできません。代替のない貴重な天然資源のような存在なのです。

お金と時間のグラフ.JPG

前回私が書いたようなことは、まだ若い人にはなかなかピンと来ないところがあるかもしれませんけど、こうやって図で見ると少しは実感を伴ってくるのではないでしょうか?

私がこの図を見て感じたことは、
・60歳リタイアだと、リタイア後に残された時間は78歳までの18年間しかないこと。
・78歳の時点で残っているお金が多すぎる。120歳まで生きるつもりなのか?
の2点です。

人生の前半は時間は潤沢だが、お金がない状態。したがって、自分の時間を時間がない他人に売って、他人のお金を得るという状態です。

しかし、お金に多少余裕が出てくる頃には、時間を使いすぎて、残り時間が減ってきます。ここでは、お金を払ってでも、なるべく自分の時間消費を抑えなければなりません。人生の後半では、時間が最重要資源になりますので、時間を有効活用するためには、お金や努力を惜しんではいけないのです。
この「お金で時間を買う」というのは、仕事術という範疇においてはアウトソーシングしたり他人の労働力を使って自分の負荷を減らすことですが、もう少し範囲を広げて「労働収入というお金を放棄する(または減らす)ことと引き換えに自由時間を手に入れる」ことも含んでいると考えられます。

誠 Biz.ID:結果を出して定時に帰る時短仕事術:残された時間を価値あるものに:
減る一方の残り時間を意識する時に、一番考えなければならないのは、時間の長さではなく、自分にとっての価値です。自分にとって価値のあることに時間を投資しなければまったく意味はありません。
確かに。
でも自分にとって価値のあることとは何かを考えるためには、自由時間の長さもある程度重要だと私は思います。
闇雲に仕事をやって、忙しさでまやかしの充実感を味わっている場合ではないのです。
本当に仕事そのものが好きで、お金を抜きにしても自分にとって価値があると思える人なら、仕事の忙しさは本物の充実感になり得るでしょう。他人から見て何が楽しいのだろうと思える人生でも、その人なりの幸福を追求した結果であれば何も言うことはありません。


記事の抜粋元の本。

2010/06/25

早期リタイアを目指すサイト

そのものズバリの看板を掲げるブログを見つけました。

最初の記事には次のように書かれています。
早期リタイアを目指すサイト» Blog Archive » 時間は有限
そして、ここで一番言いたいことは何かというと、「お金は時間の関数である」ということです。成人男子が一人で生きていくのに少なくとも20万円程度、月にかかるとしましょう(個人差はあります)。その、1ヶ月という時間を自由にする、つまり「買う」ための金額が20万円というわけです。逆に言えば、その時間を得るために私たちは自分の時間を売り飛ばしています。それもかなり安価で。

繰り返しますが、必要以上のお金が要る、ということではないと思います。「労働(自分のものではない時間)から自分を解放する対価」としての金が必要なのです。

このサイトは、そういう意味で「お金」にこだわって作られていきますが、本当にほしいのは「時間」です。
お金と時間、そして労働に対する考え方が私と似ていて共感しました。

お金はあればあるほど良い。これは確かなことだと思います。
しかし、お金を手に入れるためには何らかの代償が必要です。労働という手段を用いてお金を手に入れる場合は、その代償は人生の自由時間を減らすことですが、このトレードオフを意識している労働者は少ないような気がします。

確かに若いうちはお金が乏しく人生の残り時間が豊富な状態なので、時間を売ってお金を買うのは十分に合理的な行動でしょう。私も20代の頃は何も考えずに労働に時間を費やしていましたが、結果オーライでした。ところが人生も後半に入ると、若い頃よりもお金が豊富で時間が乏しい状態に変化しているので、相対的に希少になった時間を売ってまでお金を買う必要があるのかどうか、よく考えなければなりません。労働を続けるにしても、まだ目標までいくら足りないという計算に基づいているならいいのですが、何も考えずに惰性で続けているとしたら、必要もないお金のために希少な時間を失っている可能性があります。時間の売り過ぎは、後になってから気付いても買い戻すことができないという点で、お金が足りなくなるよりも恐ろしいことだと思います。

2010/06/17

FirstradeのVISA Platinum Debit Card 更新

Firstradeから新しいデビットカードがFedEXで届きました。
カードのデザインはまったく同じ、カード番号も同じで、GOOD THROUGH(有効期限)が2年後に変わっただけです。

早速SkypeOutを使ってアクティベートしました。Toll Free番号なのでSkypeクレジット残高は減りません。

2年前のやり方
FirstradeのVISA Platinum Debit Card
と違うのは、SSNの代わりに口座番号の入力を求められることです。
私の聞き違いでなければ ”10-digit” の口座番号を求められるのですが、私の口座番号は8桁しかないので、8桁+#を入れたらOKでした。

PINの設定はいじらなかったので変わってないはずです。
近々ゆうちょ銀行のATMで引き出しの確認をしてみます。

2010/06/03

ブログ開設2周年

1周年の時とは違って、今回は「まだ2年しか経ってないのか」という感想です。
ブログのネタも尽きてきてますます暇な時間が増え、時間の経過を遅く感じるようになったせいだとすれば、それはそれで良い傾向だと思いますが。

そしていつの間にか20万PVを超えたようです。
つい7ヶ月ほど前に10万PVを通過したので、えらく早いなという印象です。
面白いのは、更新頻度とPVの間にそれほど相関がないことです。先月のようにほとんど更新がなかった月でも、通常の7割程度のPVがありました。ということは、最新記事をウォッチしている常連さんよりも、検索エンジンでヒットした過去の記事だけを読んで(あるいは読まずに)去っていく一見さんの方がはるかに多いのかなと。

とにかくたくさんの訪問ありがとうございます。これからも末永くよろしくお願いします。


恒例の記事別PV数トップ10の発表です。
1位 早期リタイアの判断基準 3,502
2位 早期リタイアした理由 3,109
3位 無職生活開始~ by ぬこ 2,896
4位 リタイアに「不労所得」は必要か? 1,959
5位 年間生活費100万円! 36歳からのドケチリタイア日記 1,778
6位 早期リタイアまでの道のり 1,508
7位 Google Chrome の欠点 1,190
8位 『「無税」入門―私の「無税人生」を完全公開しよう』 1,156
9位 iPhone 3G の最低月額料金 1,036
10位 「サラリーマン債券」は債券ではない 992

2010/06/02

自由時間の使い方

もう先々月になりますが、読者のたんぐろーさんからメールで次のような質問をいただきました。
自分は現実にリタイヤできる立場になり、最近よく考えることがあります。それは労働しないことによって浮いた時間で何をやろうかということです。
自分の好きな趣味や読書に没頭するのも有意義だとは思いますが何か孤独で寂しい感じもします。
やはり、以前に遊民さんが紹介した岬龍一郎氏の「欲しがらない生き方」の本で紹介されていた「①自分の好きな事で、②仲間と繋がり、 ③そこで評価されるような活動」をやるのが良いのではと私も思うのですが、「高等遊民のように知的で自由な生き方を志して」いる遊民さんは日頃どう考え、具体的にどういうことをされているのでしょうか?その一端でも日記でご披露いただけると嬉しく思います。
質問されて改めて気付いたことは、私は「自由時間に~をしたい」という意識を、今のところほとんど持っていないということです。そもそもの早期リタイアの動機からして、積極的に何かしたいことがあるからではなく、私にとっては単なる金銭獲得の手段に過ぎない労働から解放されたいからでした。この考え方はリタイア以前の段階から現在に至るまで一貫しています。(ただし、高々10年程度変わっていないだけなので、この考えが一生続くかどうかはわかりません。前回の記事にも書いた通り、過去の自分の言動に自分を縛り付けないのもまた、自由の条件です。)

なので、自由時間が何かの目的達成の手段だと考えている人にとっては、私のような生き方は手段が目的化しているように映るに違いありません。そこはもう価値観、人生観の違いとしか言いようがないんですが、高等遊民の定義に照らしてみると、
高等遊民 - Wikipedia:
高等遊民はなんら生産的な活動をせず、ただ日々を雅やかに過ごしたり、学問の延長として己の興味のある分野(趣味の活動を含む)を追い求めていたりした。
雅やかかどうかはともかく、なんら生産的な活動をしないことにおいては自信があります(笑)。私の場合、当ブログの記事やブックマークが「己の興味のある分野」ということになりますか。本物の高等遊民たちの生き方と、さほどギャップが有るような気がしないのですが、いかがでしょうか。


で、私が実際に自由時間に何をしているかについてですが、正直言いますとプライベートの垂れ流しになりそうなので書きたくないです。
ヒントとしては、最近セミリタイアされたPALCOMさんの
PALCOMの海外投資塾 早期セミリタイア後の友:
月曜日-親の様子を見に行く(図書館は休館)。往復65kmの移動は、基本的に自転車(当然、無料です)とする。
火曜日-図書館で勉強する。
水曜日-日帰り旅行に出かける。
木曜日-図書館で勉強する。
金曜日-金曜日は映画が安いので、洋画を見て(字幕は見ない。)、リスニング力をアップさせる。
土日-嫁と過ごす(以前と変わりなし。)
を半分ぐらいに間引いた感じをイメージしてもらえば、それほど外れていないはずです。PALCOMさんは
結構、やることが多く、忙しいです。
という感想を持たれていますが、私は基本的に暇なことが大きな違いでしょうか。

2010/05/23

『自由をつくる自在に生きる』 森 博嗣 (著)


まず著者による「自由」の定義から。
 自由というのは、「自分の思いどおりになること」である。自由であるためには、まず「思う」ことがなければならない。次に、その思いのとおりに「行動」あるいは「思考」すること、この結果として「思ったとおりにできた」という満足を感じる。その感覚が「自由」なのだ。
私の中では、まずは義務から解放された状態、それが自由だと考えていたので、この定義は斬新でした。
それと同時に、ちょっとハードルが高すぎるのではないかとも感じました。というのは、色々なことを「思う」(空想する)だけなら誰にも邪魔されることもなく、不可能なことは何もないのですが、思ったことを実現するとなると、他者の権利を侵害したり、他者の自由との衝突のために、思いどおりにならないことが山ほど出てくるはずだからです。色々な「思い」を持てば持つほど、実現不可能な思いの数も多くなり、自由が遠のいていくことになりはしないかと…。

結論からさきに書くと、「人生の目的は自由だ」と僕は考えている。自由を獲得するために、あるいは自由を構築するために、僕は生きている。
私はそこまで言い切るつもりはない(人生に目的があるのかどうかもわからない)ですが、(自分の定義による)自由の価値を重んじる生き方をしている点は著者と同じだと思います。

 腹が空いたら好きなものを食べる。これは「自由」な状態なのだろうか?
(中略)
腹が空いたというのは、肉体的な欲求であり、つまり、食欲は躰による「支配」なのである。
確かにこういうのは「自由」とは違いますね。私が食べることにあまり興味が持てないのは、まさにこの「支配」を感じるからです。本能的な欲求を満たすだけの行為は、無くせるものならむしろ無くしたい、その方が自由だと考えています。

 本来、自分の時間は自分のためにある。何をするかは自由なはずだ。
 しかし、ブログを書くことが日常になると、ついブログに書けることを生活の中に探してしまう。
(中略)
 知らず知らず、ブログに書きやすい毎日を過ごすことになる。
 これは、「支配」以外のなにものでもない。
確かにこれはありがちな罠かもしれないので注意しようと思います。
私の中ではブログは主に自分のための備忘録で、老後に過去の記事を読み返しては悦に入ったり後悔したりする予定です。資産運用と同じく長期間続けることが必要なので、これからも書きたいときに書くスタイルを継続します。

 僕がいいたいのは、「自由」が、思っているほど「楽なものではない」ということである。自分で考え、自分の力で進まなければならない。その覚悟というか、決意のようなものが必要だ。
まあこれは、前述の「自由」のハードルが高いことが原因じゃないですかね。
単に義務から解放されるという意味の自由なら、これほど楽なものはなく、身構えるようなものでもないと感じています。

「食べる量を減らす」ということが一番簡単で確実なダイエットである。それを、カロリィの少ない食品を買わせたり、そもそもカロリィがない食品を作って売ったりする。お金になること、商売になることしか、けっして宣伝しない。そういうものに乗せられて、消費者はどんどん搾り取られていく。
同感です。
著者は1日1食の生活を20年以上続けているけど、まったく健康だそうですよ。

 もう少しだけ、自由を手に入れるための秘訣めいたことを考えてみよう。いずれも抽象的な方法論になるけれど……。
 最初に思い浮かぶのは、「みんなと同じことをしない方が得だ」ということである。これは、かなりの確率で成功する秘訣のように思う。
それが秘訣かどうかはわかりませんけど、同感です。
何よりも苦手なのが行列に並ぶこと…。高速道路の渋滞なんか拷問ですね。

 抽象すれば、自分にとって合理的な理由で判断すること。周囲の評価、定説、噂、世間体、そして常識、といったもので選ぶな、ということ。

 非合理な常識よりも、非常識な合理を採る。それが自由への道である。
これは名言です。

楽しさを求める人生ならば、楽しい方を選べば良い。満足を求める人生ならば、満足できそうな道を進む。人生設計に照らし合わせて判断をすることが一番良いと僕は思う。もちろん、それには、自分の人生について、ある程度の方針がなければならない。難しく考えることはない。方針など、いつ変更しても良い。これもまた、自由なのである。
確かに。
自分で自分を縛る必要はありません。

自由を目指して生きる理由は、それがとんでもなく楽しいからである。
これまた名言です。
著者は自由を獲得する過程も含めて楽しんでいるように見えますけど、私はもっと単純に、自由であることそのものが楽しいと感じています。

2010/04/22

『たりないお金―20代、30代のための人生設計入門』 竹川 美奈子 (著)

『勝間和代のお金の学校―サブプライムに負けない金融リテラシー』 2時間目:
本書を読んで竹川氏の株が急上昇したので、最近の著書を読んでみようかと思います。
ということで読んでみました。


御本人の紹介記事はこちら: 本のタイトル - About Money,Today

竹川株続伸です。

突っ込みどころを探しながら読んでも本書にはそういう箇所がほとんどなく、良い意味でつまらなかったとも言えます。

強いて異論を唱えるとすれば、ここでしょうか。p.113の図4-3で、60歳の時点で預金2296万円+投資信託5078万円の資産配分になっているものを、投資信託を3000万円分解約して、預金5374万円+投資信託2000万円という配分に変えるということですが、これだけの額の投信を一気に売るとなると、税コストがすごいことになりそうだなと。

本書では30歳から年6%で30年間積み立てることになっているので、解約する3000万円のうち元本部分は1/3程度、すなわち売却益2000万円x税率20%で400万円ほど持っていかれる計算になります。安全資産にシフトするとは言っても、ここまでコストが嵩むと非常にもったいない気がします。60歳の時点でドカッと解約するのではなく、毎年ちまちまと必要な分だけ解約していけば、少なくとも基礎控除38万円分の利益には税金がかからないと思うのですが…。


第5章「厳しい時代を生き抜くためのお金の知識17」は秀逸です。無駄な知識は一つもないので列挙しておきます。
1 民間の年金は入ってはいけない
2 学資保険に入ってはいけない!
3 借金はだめ。リボ払いは厳禁!
4 若いときこそ貯め時!
5 「おカネがたまらないと結婚できない」はウソ!?
6 家賃を補助してくれる自治体もある!
7 公営の住宅を活用する
8 自分にご褒美はほどほどに!
9 国民年金は障害・遺族年金の機能がある
10 年金、払えない人は待ってもらえる
11 遺族年金は意外と手厚い
12 毎月分配型の投資信託は買ってはいけない
13 保有コストは確実にマイナスリターン
14 社債は買ってはいけない!
15 「投機」ではなく、「投資」をしよう!
16 自社株は買ってはだめ
17 得なことをわざわざ教えてくれる人はいない


参考記事:
たりないお金 年収300万円からの株式投資ノマドライフを目指して/ウェブリブログ
ある貧乏人の投資信託物語 「たりないお金」を読んで
たりないお金 【 カウンターゲーム 】
Passiveな投資とActiveな未来 竹川美奈子著「たりないお金 20代、30代のための人生設計入門」、カン・チュンド著「忙しいビジネスマンでも続けられる 毎月5万円で7000万円つくる積立て投資術」

2010/04/20

『経済は感情で動く―― はじめての行動経済学』 マッテオ モッテルリーニ (著)

手持ちの本がなくてしばらく読書から離れていましたが、図書館で予約していた本がどっさり回ってきたので一気に忙しくなりそうです。


過去に
標準的経済学の理論は、完全に合理的かつ利己的に行動する「経済人(ホモ・エコノミカス)」しか存在しないことを前提としています。しかし現実には、その前提に反する実例(アノマリー)が数多く存在することを示し、一見合理的でない人間の行動を体系化、理論化していくのが「行動経済学」と呼ばれる...
yumin4.blogspot.jp
404 Blog Not Found: 予想以上に合理的! - 書評 - 予想どおりに不合理 で絶賛されていたので読んでみた本です。「感動」とまでは行きませんでしたが、確かに面白い本でした。 本書で様々な実験によって裏付けられた、人間の不合理な行動パターンの多くは既にどこかで読ん...
yumin4.blogspot.jp
9.11のテロ後1年間、恐怖に駆られて移動手段を(より安全な)飛行機から(より危険な)車へシフトした米国人が増え、その結果命を落とした人は1,595人に上ると推定されるとか。つまり、 彼らの愛するものたちを奪ったのは恐怖だった。 のです。 すべての人の脳は一つではなく二つの思考シ...
yumin4.blogspot.jp

これだけ類書を読んでいるので、さすがに既視感の強い内容でした。
本書もなかなか良い本ですけど、この4冊のうち1冊を勧めるなら『リスクにあなたは騙される』かなあと。

「でも少しぐらい非合理だっていいじゃないか、だれだってみなそうなんだから!」という声が聞こえてきそうだ。しかし非合理はとびぬけて高くつくのだ。まさにお金の無料配達人みたいになってしまう。
ということで、保有効果、現状維持バイアス、コンコルドの誤謬(サンクコストの過大視)、アンカリング効果などの事例が紹介されています。これらの非合理をうまく利用する商売人たちの餌食になっていないかどうか、自分自身の行動を振り返ってみる良い機会になります。
私たちは、秩序のないところに秩序を見つけるという、特殊な能力を持ちあわせているようだ。たんなる偶然の出来事にすぎないものに、ありもしない意味を付与してしまう。
これと同じことがどっかの本に書いてあった気がしますが、株価のチャート分析などがこれの典型です。
後悔回避 regret aversion
現在および将来における「後悔を嫌い、避けたい」という人間の信念が、意思決定に大きな影響を与えている。人は短期的には失敗した行為のほうに強い後悔の念を覚えるが、長期的にはやらなかったことを悔やんで心を痛める。
つまり、目先の後悔を避けたいがために取った現状維持という行動が、長期的には後悔の元になるというのですから、いったいどうすればいいのやら…。
どうせ未来は誰にも予測できないのだから、後悔は避けようとして避けられるようなものではないと割り切るのが良さそうですね。
悔しさを味わわなくてすむ代償なら、私たちは日ごろから払っている。たとえば株を買うかわりに預金をする、といったように。株は上がりつづけていても、得することには目をつぶっている。あるいはもっと給料のいい仕事を探すこともできるのに、安月給に甘んじるといったことも。
要するにいろんなケースで、後悔したくないから決心を後まわしにし、自信がないから縮こまって、現状を変えることができても変えようとしない。選択しないでいることもそれなりの選択であることに気がつかない。
けっこう痛いところを突いていると思います。
「選択しないでいることもそれなりの選択である」とは、資産運用の場合に当てはめると「リスクを取らないでいることもそれなりのリスクである」と言い換えることができますね。
たとえば200ドル得したときのうれしさが「25」であれば、200ドル損したときの悔しさ・不快さはその二倍以上の、「50」を超えていることが読み取れる。100ドル得するか損するかの確率が50%である賭けには、ほとんどだれも参加したがらないのは、まさにそのためなのだ。(中略)
多くの人が賭けてもいいと思うのは、約3万6千円から4万円得をするかもしれないが、損するとしたら1万6千円という場合である。
なんという強欲!(笑) 世の中にこれほど有利な賭けが存在するなら誰も仕事で稼いだりしません。全員早期リタイアですよ。
このように物事を快・不快というモノサシで測ると、とんでもなく歪んだ結果になるのです。
確実性効果 certainty effect
人は、ある事象が起きる確率を主観的に重みづけて考える。とりわけ、確率の極端な数値、すなわち確率が「0」と確率が「1」(100%)に近づくと非常に敏感になる。可能性が不可能になり、可能性が確実になることに感応度が高い。このうち、確率が「1」になること、すなわち確実になることを「確実性効果」という。
要するに、ある事象が100%の確率で起きるということと、99%の確率で起きるということの違いが、(99%と98%の違いよりも)明らかに過大評価される傾向があるのです。確かに1%外れる可能性がある予測と100%正確な予測の違いは大きい、と感じるのは心理的には自然ですけれども、100%を追求するために割に合わないコストを負担していないかどうか注意する必要があると思います。
アメリカ人の投資先は93%がアメリカの銘柄である。日本人では98%が日本の銘柄だし、イギリス人では82%がイギリスの銘柄なのだ。(中略)
コカコーラと言う多国籍企業の株の16%をだれが保有しているかご存じだろうか。アトランタ州の人びとなのだ。(中略)
手短に言えば、人びとは自分のお金をいちばんなじみの会社に投資するというわけだ。(中略)
しかし、「身近である」「親しみを感じる」「信頼できる」などということは、その銘柄のリスクとリターンの関係にはいっさい関わりがない。ましてや「ポートフォリオ理論」がいみじくも勧める投資の多様化とはなおさら相容れない。
ということで、ホームバイアスに囚われることなく、淡々と市場ポートフォリオ(にできるだけ近いもの)を保有しましょう。
つまり、合理性と感情は対立するものではなくて、協力しあうものだということだ。したがって、合理的な人とは感情のない人ではなくて、感情の操縦方法をよく知っている人なのだ。
そのためにはまず、感情と理性の間でしばしば生じる葛藤を明確に意識する訓練が必要です。そういう葛藤をあまり感じたことがない人は要注意かも。おそらく理性が仕事をサボっていて、感情や直感のやりたい放題になっていると思われます。

参考記事:
404 Blog Not Found:Homo Economicsの正体 - 書評 - 経済は感情で動く
感情で判断すると損をする:はじめての行動経済学:本読みの記録:So-netブログ
経済は感情で動く 【 カウンターゲーム 】
吊られた男の投資ブログ (一般人の投資生活) : [ブックレビュー]  『経済は感情で動く』 (マッテオ モッテルリーニ)
なぜ損をすることを選ぶ?お客の行動が読める行動経済学-経済は感情で動く―― はじめての行動経済学 - 読書学 -図書館徹底活用-